Ramai sedia maklum mengenai peranan penting syarikat mikro, kecil dan sederhana (SMKS) dalam memacu pertumbuhan ekonomi negara. Namun, mungkin tidak ramai mengetahui peranan Lembaga Hasil Dalam Negeri (HASiL) dalam menyokong perkembangan sektor ini.
Melalui peruntukan di bawah Akta Cukai Pendapatan 1967, HASiL menyediakan layanan cukai khusus bagi membantu SMKS mengurangkan beban percukaian, mengukuhkan kedudukan kewangan dan berkembang secara mampan.
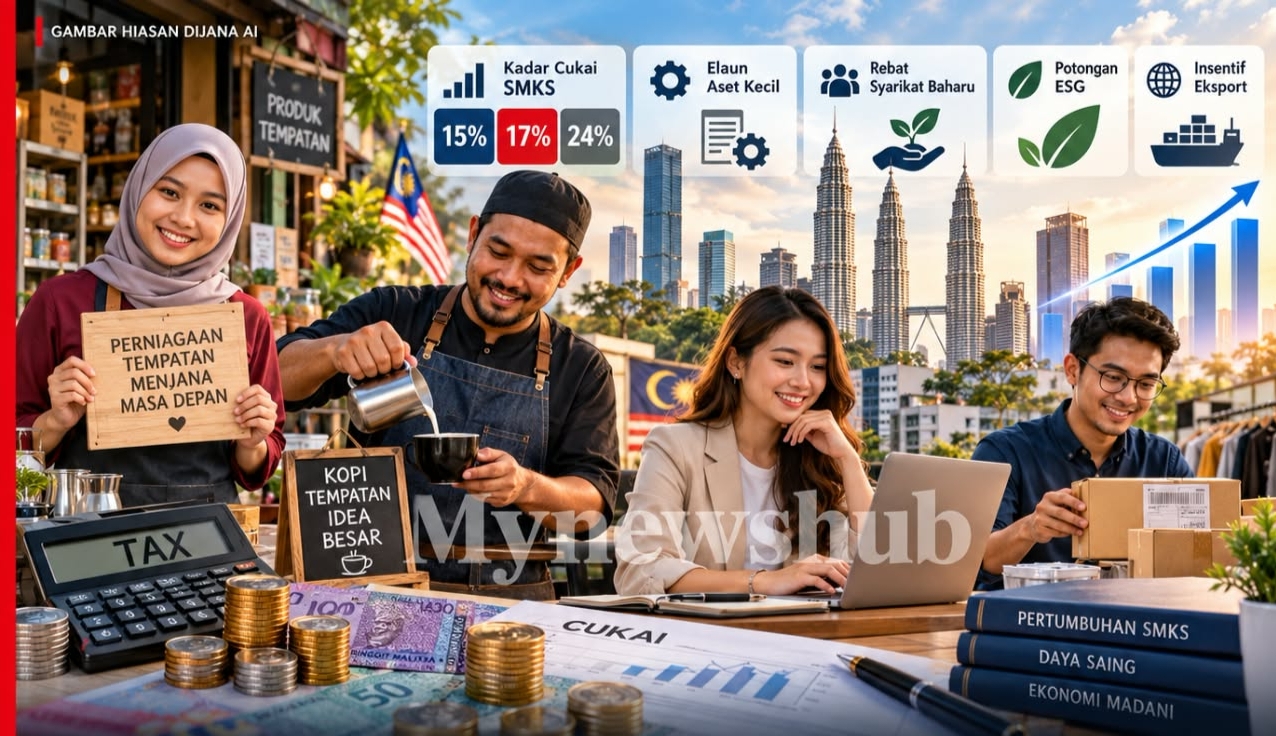
Antara kelebihan utama adalah kadar cukai istimewa yang lebih rendah berbanding kadar standard cukai pendapatan syarikat.
Mulai Tahun Taksiran 2023, SMKS yang layak menikmati kadar cukai berperingkat, iaitu 15 peratus bagi RM150,000 pertama pendapatan bercukai, 17 peratus bagi RM150,001 hingga RM600,000 dan 24 peratus bagi baki selebihnya.
Pendekatan ini membantu mengurangkan jumlah cukai perlu dibayar, sekali gus memberi ruang kepada syarikat mengurus aliran tunai dengan lebih baik serta melabur semula dalam perniagaan.
Selain itu, SMKS boleh menikmati elaun khas bagi aset bernilai kecil melalui tuntutan potongan penuh untuk aset bernilai sehingga RM2,000 setiap satu, dengan had keseluruhan RM20,000 bagi setiap tahun taksiran.
Bagaimanapun, syarikat SMKS yang memenuhi syarat boleh membuat tuntutan tanpa tertakluk kepada had maksimum tahunan tersebut.
Kemudahan ini membolehkan syarikat meningkatkan kecekapan operasi melalui pelaburan dalam aset perniagaan, namun tidak terpakai kepada perkongsian liabiliti terhad (PLT).
HASiL turut menyediakan rebat cukai kepada syarikat atau PLT yang baharu memulakan operasi, tertakluk kepada tempoh dan jumlah tertentu bagi setiap tahun taksiran.
Rebat berkenaan bertujuan meringankan kos permulaan perniagaan serta membantu entiti baharu mengukuhkan kedudukan kewangan pada peringkat awal operasi.
Dalam masa sama, syarikat baharu yang memenuhi syarat turut diberikan pengecualian daripada keperluan mengemukakan anggaran cukai kena dibayar.
Kemudahan ini membolehkan pengurusan pematuhan cukai dilaksanakan dengan lebih fleksibel tanpa tekanan kewangan yang tinggi.
Bagi menggalakkan amalan perniagaan mampan, potongan cukai juga disediakan untuk perbelanjaan berkaitan alam sekitar, sosial dan tadbir urus (ESG), tertakluk kepada peruntukan serta syarat percukaian yang berkuat kuasa.
Namun, potongan tersebut hanya meliputi jenis perbelanjaan tertentu dan bukan semua kos berkaitan pendigitalan.
Sebagai contoh, perbelanjaan pelaksanaan sistem e-Invois hanya layak mendapat potongan cukai sekiranya memenuhi syarat di bawah peruntukan berkaitan.
Langkah ini mencerminkan komitmen kerajaan dalam menggalakkan transformasi digital serta amalan perniagaan yang lebih bertanggungjawab dan mampan.
Tidak ketinggalan, insentif peningkatan eksport juga pernah diperkenalkan bagi menggalakkan syarikat meneroka pasaran antarabangsa.
Melaluinya, syarikat yang layak boleh menikmati pengecualian cukai terhadap sebahagian pendapatan berkanun berdasarkan peningkatan nilai eksport, sekali gus merangsang pertumbuhan ekonomi negara.
Bagaimanapun, semua kemudahan percukaian tersebut tertakluk kepada pematuhan kriteria SMKS yang ditetapkan.
Antaranya termasuk status entiti sebagai syarikat atau PLT yang bermastautin serta diperbadankan atau didaftarkan di Malaysia, selain had modal berbayar atau sumbangan modal dan pendapatan kasar perniagaan.
Secara keseluruhannya, layanan cukai khusus ini membuktikan kepentingan sokongan percukaian dalam membantu SMKS mengurus beban kewangan, memperkukuh aliran tunai dan meningkatkan daya saing. – MYNEWSHUB